Al Calor Pol�tico - La noticia en caliente

Sección: Estado de Veracruz
Contralor del INE reveló en septiembre, anomalías millonarias ante diputados, pero...
- Mencionó depósitos bancarios de proveedores del INE a servidores públicos, quienes omitieron declarar ser accionistas
- Víctor Hugo Carvente dijo que la provisión de materiales electorales se concentraba en reducido número de empresas
- Reveló que la evolución patrimonial arrojaba indicios de posibles irregularidades en 84 por ciento de las personas seleccionadas
- Reportó 37 millones 783 mil pesos pendientes de aclaración, casi 90 % eran recursos para investigación científica
- Javier Herrera Borunda reconoció el trabajo del funcionario y se pronunció por fortalecer las facultades del Contralor pero no hizo más
Agustín Díaz Bravo Ciudad de México 27/10/2026
alcalorpolitico.com
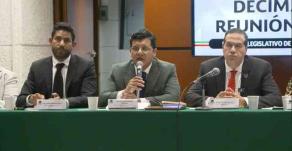
Durante su comparecencia del 9 de septiembre ante la Comisión de Transparencia y Anticorrupción, el funcionario informó que su área había detectado depósitos bancarios de proveedores a servidores públicos, participaciones empresariales que no fueron declaradas y omisiones en el registro de ingresos patrimoniales por cantidades de hasta cinco millones de pesos.
También reportó 37 millones 783 mil pesos pendientes de aclaración, de los cuales aproximadamente 90 por ciento correspondía a recursos destinados a apoyos para investigación científica.
Pese a la relevancia de los datos, la sesión no derivó en un interrogatorio exhaustivo sobre quiénes eran los funcionarios involucrados, qué empresas realizaron los depósitos, cuáles eran los montos de las operaciones detectadas ni si existían posibles vínculos con contratos del instituto.
Los legisladores sí plantearon preguntas sobre los recursos destinados a investigación científica, el material electoral y los posibles conflictos de interés entre funcionarios y proveedores. Sin embargo, la discusión no llegó a establecer públicamente qué personas o empresas estaban relacionadas con los casos ni cuáles eran los plazos para concluir las investigaciones. La revisión de la comparecencia permite advertir una diferencia entre la magnitud de algunos hallazgos presentados por el contralor y el nivel de detalle que los diputados exigieron durante la reunión.
Depósitos de proveedores a funcionarios y omisiones patrimoniales
Uno de los apartados más delicados del informe fue el relativo al nuevo sistema de evolución patrimonial implementado por el órgano de control. Carvente explicó que el OIC había dejado de seleccionar aleatoriamente a trabajadores operativos para concentrar sus revisiones en puestos considerados de mayor riesgo por las funciones que desempeñan.
Según expuso, el modelo había arrojado indicios de posibles irregularidades en 84 por ciento de las personas seleccionadas mediante esa metodología. Entre los hallazgos mencionó depósitos bancarios de personas proveedoras del INE a servidores públicos, funcionarios que omitieron declarar participaciones como accionistas y registros patrimoniales que no incluían ingresos por hasta cinco millones de pesos.
Las declaraciones plantean interrogantes fundamentales: ¿qué proveedores realizaron los depósitos?, ¿qué funcionarios los recibieron?, ¿existía una relación entre esas operaciones y la adjudicación de contratos?, ¿se iniciaron procedimientos administrativos o denuncias penales?
La información presentada no identifica a las personas involucradas ni ofrece información suficiente para responder esas preguntas. Tampoco permite establecer que todos los casos detectados correspondieran a delitos o que estuvieran relacionados con los contratos que actualmente se encuentran bajo cuestionamiento público.
No obstante, por tratarse de posibles relaciones financieras entre proveedores y servidores públicos, los hallazgos justificaban preguntas específicas sobre los montos, las fechas, las empresas implicadas y el estado de las investigaciones.
El contralor señaló que el sistema de revisión patrimonial incluía cruces de información con diversas instituciones, entre ellas la Comisión Nacional Bancaria y de Valores y la Unidad de Inteligencia Financiera, aunque reconoció limitaciones para acceder a información fiscal del Servicio de Administración Tributaria (SAT).
Los 37.7 millones de pesos que seguían sin aclararse
Otro de los puntos relevantes fue el informe sobre los recursos destinados a apoyos para investigación científica. Carvente reportó 37 millones 783 mil pesos pendientes de aclaración. Precisó que alrededor de 90 por ciento de ese monto correspondía al capítulo 4000, relacionado con transferencias y servicios contratados por el instituto.
De acuerdo con su explicación, una auditoría detectó que distintas organizaciones e instituciones de educación superior habían recibido recursos mediante convenios, pero no existía documentación suficiente para acreditar adecuadamente que los servicios contratados se habían realizado.
El funcionario fue cuidadoso al distinguir entre una deficiencia documental y un posible desvío de recursos. Señaló que la falta de comprobantes no demuestra por sí misma que el dinero haya sido utilizado indebidamente, pues los servicios pudieron haberse prestado sin que existiera evidencia suficiente para acreditarlo.
Sin embargo, reconoció que las áreas responsables debían fortalecer los controles y exigir documentación adecuada para comprobar el destino del presupuesto. La observación financiera estaba acompañada de una advertencia sobre la contratación de asesorías, cursos y servicios cuyos productos finales pueden resultar difíciles de verificar si los convenios no establecen entregables concretos.
La diputada Celia Fonseca pidió ampliar la información sobre las irregularidades detectadas en los apoyos a la investigación científica y cuestionó si este tipo de contrataciones podía propiciar la concentración de recursos en determinados grupos de proveedores. También preguntó por posibles sobrecostos, entregas tardías e irregularidades en la adquisición de material electoral, a raíz de las versiones sobre presuntos conflictos de interés entre funcionarios y proveedores.
Fue una de las intervenciones más directamente relacionadas con los problemas de contratación. No obstante, después de la respuesta del Contralor quedaron pendientes preguntas sobre la identidad de las organizaciones que no comprobaron los recursos, los montos correspondientes a cada convenio, las fechas límite para solventar las observaciones y las consecuencias de no hacerlo.
Tampoco se profundizó en si alguno de los contratos revisados presentaba coincidencias con empresas señaladas posteriormente en las controversias públicas alrededor del INE. Ese último punto es especialmente importante: la comparecencia de septiembre permite identificar advertencias previas sobre la fiscalización de recursos, pero no demuestra por sí misma que los expedientes examinados entonces sean los mismos que originaron los cuestionamientos posteriores.
Empresas sin capacidad acreditada y posibles prácticas monopólicas
Carvente también informó que el OIC había encontrado proveedores de seguridad privada sin permisos vigentes, compañías de limpieza con incumplimientos ante el IMSS y empresas que no acreditaban capacidad técnica u operativa para cumplir los contratos. En otros casos, explicó, la actividad principal de las compañías no coincidía con el servicio contratado o sus documentos constitutivos no permitían identificar claramente su capacidad para realizarlo.
El contralor advirtió además que la provisión de materiales electorales parecía concentrarse en un número reducido de empresas, situación que, a su juicio, hacía necesario promover una mayor competencia.
La observación resulta relevante porque la concentración de proveedores puede limitar las posibilidades de obtener mejores precios y condiciones para el instituto. Sin embargo, para demostrar la existencia de un oligopolio o de prácticas anticompetitivas sería necesario conocer la participación de mercado de cada empresa, las condiciones de las licitaciones y las razones por las cuales determinados proveedores resultaron adjudicados.
En su exposición, Carvente defendió la necesidad de construir un padrón de proveedores con requisitos más rigurosos y procedimientos de contratación verificables. Lo que no quedó establecido durante la comparecencia fue cuántos contratos habían sido observados por esas deficiencias, qué empresas estaban involucradas o si alguna contratación había sido suspendida, cancelada o sancionada.
La comparecencia también exhibió una limitación institucional que merece atención.
Carvente sostuvo que el programa anual de trabajo del OIC debía someterse a la aprobación del Consejo General del INE, órgano cuyos integrantes y áreas administrativas pueden quedar sujetos a las revisiones de la contraloría.
El funcionario consideró que esta condición podía afectar la independencia operativa de la fiscalización y relató que, durante el año anterior, la aprobación de su programa de trabajo sufrió un retraso de cinco meses debido a las cargas de trabajo derivadas del proceso electoral.
Su planteamiento fue respaldado por el diputado Javier Herrera Borunda, quien consideró necesario reformar la legislación para fortalecer la autonomía técnica y de gestión del órgano de control. Herrera también propuso impulsar las auditorías electrónicas y facilitar el acceso a información fiscal para que los órganos internos de control de los organismos autónomos puedan realizar investigaciones patrimoniales más completas.
El debate dejó al descubierto una contradicción: el OIC debe vigilar el uso de los recursos del INE, pero su capacidad para desarrollar determinadas auditorías puede depender de condiciones administrativas y legales que el propio funcionario considera necesario modificar.
Aunque la reforma de esas atribuciones podría mejorar la fiscalización, también quedó pendiente conocer qué medidas podía adoptar el contralor con las facultades que ya tenía para investigar los casos identificados.
Diputados reconocieron el trabajo del contralor, pero faltó profundizar
Al término de la exposición inicial, el presidente de la Comisión de Transparencia y Anticorrupción, Ricardo Mejía Verdeja, elogió la amplitud del informe y los resultados presentados por Carvente.
Javier Herrera Borunda también reconoció el trabajo del funcionario y se concentró en proponer mecanismos para compartir el modelo de evaluación patrimonial y fortalecer las facultades legales del OIC.
Por su parte, el diputado Gildardo Pérez Gavino preguntó si la contraloría tenía atribuciones para investigar conductas administrativas de los servidores públicos del instituto, incluidos posibles incumplimientos de sus obligaciones.
Carvente respondió que el órgano podía investigar, sustanciar y resolver faltas administrativas no graves, así como atender denuncias relacionadas con el incumplimiento del código de ética y de conducta. También explicó que, aunque el instituto contaba con más de 17 mil trabajadores, el OIC no tenía capacidad operativa para supervisar de manera presencial y permanente a toda la plantilla.
La diputada Margarita García, en tanto, defendió la necesidad de no dar por ciertas las acusaciones difundidas en medios sin contar con pruebas y preguntó sobre las posibilidades de intervención del órgano de control en las entidades federativas.
Su intervención introdujo un elemento de cautela frente a las denuncias públicas, pero no estuvo acompañada de preguntas específicas sobre los montos observados, los funcionarios investigados o los resultados de las auditorías presentadas.
En términos generales, la sesión estuvo marcada por el reconocimiento al trabajo de Carvente y por propuestas para ampliar sus atribuciones. Las preguntas sobre las irregularidades concretas fueron menos exhaustivas que las relacionadas con la estructura y el funcionamiento del órgano.
Las preguntas pendientes ante la crisis actual del INE
La información expuesta el 9 de septiembre cobra relevancia ante los cuestionamientos posteriores sobre contrataciones y posibles conflictos de interés en el instituto. No porque la comparecencia pruebe las acusaciones recientes, sino porque demuestra que el órgano de control ya había identificado riesgos relacionados con proveedores, depósitos bancarios a servidores públicos y deficiencias en la comprobación del gasto. A partir de ese antecedente, existen al menos cinco asuntos que requieren seguimiento documental:
1. Los depósitos de proveedores a funcionarios: conocer los montos, las personas involucradas, las empresas de origen y el estado de los procedimientos correspondientes.
2. Los 37.7 millones de pesos pendientes de aclaración: determinar cuánto se solventó posteriormente, cuánto permanece observado y si alguna parte dio lugar a procedimientos de responsabilidad.
3. Los contratos de material electoral: identificar las empresas beneficiadas, los criterios de adjudicación, los posibles sobrecostos y las medidas adoptadas para garantizar la competencia.
4. Los proveedores con deficiencias fiscales o técnicas: establecer si continuaron contratando con el instituto y qué controles se implementaron para corregir las irregularidades.
5. La independencia del órgano de control: conocer si los retrasos en la aprobación de auditorías volvieron a presentarse y si las observaciones formuladas fueron atendidas por las áreas responsables.
Una comparecencia que merece seguimiento
El informe presentado por Víctor Hugo Carvente Contreras no fue únicamente un balance administrativo. También expuso debilidades en los controles de contratación, problemas de comprobación del gasto y posibles irregularidades patrimoniales que merecían una revisión detallada.
Los diputados tuvieron oportunidad de profundizar en esos hallazgos, especialmente después de que el Contralor habló de depósitos provenientes de proveedores y de ingresos no declarados por cantidades millonarias.
Sin embargo, buena parte de la discusión se concentró en reconocer los avances del funcionario y proponer cambios legales para fortalecer al OIC. La diferencia entre ambos enfoques es importante: fortalecer las facultades de fiscalización puede ser necesario, pero también lo es exigir resultados concretos sobre las irregularidades ya detectadas.
Ante las controversias actuales, el seguimiento de aquella comparecencia debería centrarse en determinar qué ocurrió con los expedientes abiertos, qué recursos fueron comprobados y si existieron responsabilidades administrativas. La pregunta central ya no es solamente qué anomalías detectó la contraloría, sino qué hizo el INE para corregirlas y qué resultados pueden demostrar las autoridades.
Galerías de fotos más recientes
Estudio de Arte "Emmanuel Cruz"
Reanudan bloqueos en la zona centro
"A Fuenteovejuna de ida y vuelta", en el Teatro J. J. Herrera
Pintan sus diseños en la ruta de calaveras monumentales
Inicia protesta en el CECYTEV
Fiestas en honor a San Judas Tadeo
Transportistas desatan caos vial
Calaveras monumentales