Al Calor Pol�tico - La noticia en caliente


Sección: Estado de Veracruz
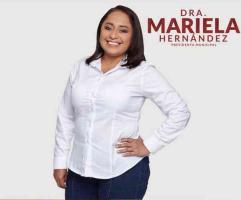
Daño patrimonial por más de 1.7 mdp en alcaldía de Mariela Hernández García, en Las Choapas
- En administración de la titular de SESVER, hubo baja de bienes por más de 360 millones de pesos sin detallar el destino final de los bienes
- De las 28 observaciones del ejercicio 2025, el ORFIS estableció que las aclaraciones y/o documentos no las solventaron
- Por ello se presumen faltas administrativas y daño patrimonial que ameritan fincar responsabilidades
Agustín Díaz Bravo Xalapa, Ver. 12/11/2026
alcalorpolitico.com
El informe individual de fiscalización señala que, después de analizar las aclaraciones y documentos presentados por el Ayuntamiento, las inconsistencias no fueron solventadas en su totalidad, por lo que el organismo mantuvo seis observaciones que hacen presumir un daño a la Hacienda Pública municipal.
En total, la auditoría determinó 28 observaciones y 29 recomendaciones: 16 observaciones financieras-presupuestales, 11 técnicas relacionadas con obra pública y una en materia de deuda pública, obligaciones y disciplina financiera.
El monto del presunto daño patrimonial se divide en dos rubros: un millón 173 mil 59 pesos con 14 centavos por irregularidades financieras y presupuestales, y 550 mil 156 pesos con 60 centavos por deficiencias detectadas en obras públicas. El ORFIS precisó que las observaciones corresponden a posibles irregularidades atribuibles a servidores y exservidores públicos, por lo que deberán continuar los procedimientos para determinar las responsabilidades correspondientes.
Un millón 44 mil pesos por festejos del municipio
La observación financiera de mayor cuantía está relacionada con los gastos para la conmemoración del municipio, realizada con artistas el 27 de diciembre de 2025 en el parque central Licenciado Benito Juárez García.
De acuerdo con el informe, el Ayuntamiento efectuó dos transferencias por 522 mil pesos cada una: la primera, el 28 de enero de 2025, y la segunda, el 12 de diciembre del mismo año, identificada como finiquito del evento.
El problema señalado por el ORFIS fue que el gobierno municipal no presentó un informe que detallara las actividades realizadas, los horarios, los precios de acceso y la emisión total de boletos, con la validación de las autoridades municipales.
Aunque durante el proceso de solventación se entregó el contrato por la prestación del servicio, la documentación no permitió acreditar suficientemente la aplicación del dinero público. Por ello, la observación permaneció y se determinó el presunto daño patrimonial por la totalidad de los recursos.
Otra observación corresponde al arrendamiento de 10 vehículos de transporte, por los que el Ayuntamiento pagó 127 mil 600 pesos mediante una transferencia realizada el 6 de febrero de 2025. El concepto registrado fue el traslado para una reunión de trabajo con el Gobierno del Estado, ganaderos y autoridades municipales.
Sin embargo, la auditoría encontró que no se presentaron bitácoras, reportes fotográficos u otros mecanismos de control interno que permitieran comprobar el uso de las unidades y justificar la aplicación del recurso.
El Ayuntamiento entregó documentación durante la etapa de aclaraciones, pero no acreditó en su totalidad los trabajos realizados, por lo que el ORFIS mantuvo el señalamiento como presunto daño patrimonial.
Obras públicas: puentes, caminos y drenaje con pagos cuestionados
En materia de obra pública, el ORFIS encontró inconsistencias en tres proyectos que, en conjunto, representan 550 mil 156 pesos con 60 centavos de presunto daño patrimonial. Los casos más relevantes son:
Puente vehicular en la localidad de Benito Juárez: se determinaron 147 mil 249 pesos con 44 centavos de presunto daño patrimonial. Durante la inspección física se encontraron fisuras y fracturas en las rampas de acceso, baches al inicio de las losas y un deslave en la parte inferior de uno de los cabezales. Además, se detectaron trabajos pagados en exceso que no fueron debidamente aclarados. La obra registró un monto acumulado de 14 millones 825 mil 683 pesos con 51 centavos.
Rehabilitación del camino rural de Cebadilla Tercero a Galilea: el presunto daño patrimonial fue de 249 mil 62 pesos con 18 centavos. Los auditores encontraron vegetación que invadía el arroyo vehicular y reducía el ancho de circulación. También identificaron trabajos pagados que no fueron ejecutados, relacionados con extracción, acarreo, tendido y compactación de material para rehabilitar el camino.
Drenaje pluvial entre las calles Miguel Hidalgo y Ponciano Arriaga, en la colonia Reforma: se determinaron 153 mil 844 pesos con 98 centavos de presunto daño. La obra tuvo un pago acumulado de 2 millones 610 mil 285 pesos con 50 centavos. Durante la inspección se encontraron descargas sanitarias hacia el canal pluvial y diferencias en los volúmenes de trabajos pagados, particularmente en actividades de trazo y nivelación, así como elaboración y vaciado de concreto.
En los tres casos, el organismo fiscalizador consideró que las aclaraciones presentadas no fueron suficientes para eliminar los señalamientos económicos
Baja de bienes por más de 360 millones de pesos sin acreditar su destino
Entre las observaciones administrativas que llaman la atención también se encuentra la cancelación de saldos contables de bienes muebles e inmuebles por montos millonarios.
El Ayuntamiento realizó movimientos contables para dar de baja distintos activos por un monto de 335 millones 28 mil 524 pesos con 74 centavos, argumentando que no existían antecedentes documentales para identificar los registros. A ello se sumaron bajas de vehículos y maquinaria por obsolescencia por 21 millones 233 mil 665 pesos con 98 centavos, así como otros bienes cuya identificación y destino no quedaron debidamente acreditados.
Aunque el Ayuntamiento presentó un acta de Cabildo y un dictamen para justificar la depuración y actualización de los saldos, el ORFIS determinó que esos documentos no detallaban el destino final de los bienes, por lo que la observación permaneció.
Es importante precisar que estos montos no forman parte del millón 723 mil pesos de presunto daño patrimonial determinado en el informe; corresponden a una observación administrativa por falta de documentación sobre la disposición y destino de los activos.
Otras inconsistencias financieras
La revisión también encontró pasivos de ejercicios anteriores sin documentación que acreditara su liquidación o depuración, entre ellos 2 millones 681 mil 438 pesos con 91 centavos registrados como otros documentos por pagar a corto plazo.
Asimismo, el Ayuntamiento mantenía saldos por cobrar de ejercicios anteriores sin que el Órgano Interno de Control presentara evidencia de acciones para recuperar o depurar esos recursos. En materia de adquisiciones, el organismo fiscalizador identificó compras de uniformes y equipos de seguridad para trabajadores municipales sin exhibir la documentación del procedimiento de licitación correspondiente.
El informe también señala que Las Choapas obtuvo una calificación menor al 60 por ciento en la evaluación de armonización contable del cuarto periodo de 2025, por lo que emitió una recomendación para corregir las deficiencias en los registros financieros, presupuestales y administrativos
El Ayuntamiento no logró solventar los señalamientos
En su dictamen final, el ORFIS estableció que las aclaraciones y documentos entregados por el Ayuntamiento no fueron suficientes para solventar las observaciones que hacen presumir faltas administrativas y daño patrimonial.
Por ello, determinó promover el fincamiento de responsabilidades y la determinación de daños y perjuicios, conforme a la legislación de fiscalización y responsabilidades administrativas.
El informe establece que el Órgano Interno de Control municipal deberá continuar con las investigaciones correspondientes y comunicar al ORFIS los procedimientos iniciados, además de remitir las resoluciones definitivas que se emitan.
La revisión corresponde a la Cuenta Pública 2025, periodo en el que Mariela Hernández García encabezó el gobierno municipal de Las Choapas.