Al Calor Pol�tico - La noticia en caliente


Sección: Estado de Veracruz
Detectó ORFIS más de 435 mdp de presunto daño patrimonial en región Altas Montañas
- Coscomatepec, Ixhuatlán del Café, Atoyac, Omealca, con los mayores montos observados
- 22 municipios resultaron con observaciones en la Cuenta Pública 2025, último año de exalcaldes
Benito Juárez Ramírez Córdoba, Ver. 23/09/2026
alcalorpolitico.com
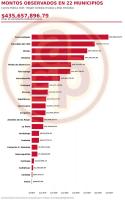
La cifra regional forma parte de un escenario más amplio en Veracruz. El 22 de septiembre, el Órgano de Fiscalización Superior del Estado (ORFIS) entregó al Congreso local los Informes Individuales y el Informe General Ejecutivo correspondientes a la Cuenta Pública 2025. La documentación la entregó la auditora general Delia González Cobos a la Comisión Permanente de Vigilancia.
En total, el informe reportó un probable daño patrimonial por 2 mil 756 millones 231 mil 698 pesos. De ese monto, 2 mil 709 millones 874 mil 572 pesos corresponden a 181 municipios, mientras que también fueron reportadas observaciones en entes estatales y entidades paramunicipales.
La región también aparece en los resultados
Al revisar los municipios de la zona Córdoba-Orizaba y Altas Montañas incluidos en los resultados, 4 concentran los montos más elevados: Coscomatepec, con 69.28 millones; Ixhuatlán del Café, con 56.95 millones; Atoyac, con 50.16 millones, y Omealca, con 47.29 millones.
En conjunto, estos 4 municipios representan una parte importante del monto regional analizado, aunque las cantidades observadas presentan diferencias considerables entre una localidad y otra.
La relación completa de los 22 municipios queda de la siguiente manera:
1.
Coscomatepec: $69,280,259.79
2.
Ixhuatlán del Café: $56,952,771.73
3.
Atoyac: $50,162,422.6
4.
Omealca: $47,292,724.86
5.
Mixtla de Altamirano: $35,627,447.44
6.
Tehuipango: $34,897,236.73
7.
Ixhuatlancillo: $25,460,712.2
8.
Tezonapa: $15,155,130.96
9.
Atzacan: $14,406,957.21
10.
Alpatláhuac: $13,091,125.57
11.
Calcahualco: $12,543,496.93
12.
Zongolica: $12,440,494.1
13.
Amatlán de los Reyes: $10,536,525.77
14.
La Perla: $10,382,830.53
15.
Acultzingo: $6,591,678.95
16.
Coetzala: $6,512,772.67
17.
Camerino Z. Mendoza: $5,160,374.62
18.
Ixtaczoquitlán: $5,100,000.00
19.
Cuichapa: $2,027,990.14
20.
Cuitláhuac: $1,285,205.66
21.
Córdoba: $541,072.14
22.
Fortín: $208,667.00
TOTAL: $435,657,896.79
¿Qué hay detrás de los montos?
Las observaciones corresponden a distintos componentes de la fiscalización, entre ellos aspectos financieros y presupuestales, así como revisiones relacionadas con obra pública y otros rubros del ejercicio de los recursos.
Por ejemplo, en algunos municipios los montos están vinculados principalmente con observaciones de obra pública, mientras que en otros se combinan señalamientos financieros y técnicos.
En el caso de Tezonapa, el monto observado asciende a $15,155,130.96. De acuerdo con la información de fiscalización proporcionada para este análisis, $15.12 millones corresponden a observaciones técnicas de obra pública y poco más de $25 mil pesos a aspectos financiero-presupuestales.
En Omealca, el monto llega a $47,292,724.86, dividido entre $21,995,446.12 en observaciones financiero-presupuestales y $25,297,278.74 relacionadas con obra pública.
Para Coetzala, los $6,512,772.67 observados se distribuyen entre $749,502.97 en materia financiera-presupuestal y $5,763,269.70 correspondientes a obra pública.
En Cuitláhuac, el monto reportado es de $1,285,205.66, mientras que Paso del Macho registra $806,578.75. En Amatlán de los Reyes, la suma alcanza $10,536,525.77, integrada por observaciones financieras y de obra pública.
Una observación no es todavía una responsabilidad definitiva
Un punto importante para interpretar estas cifras es que los montos observados dentro de una auditoría no equivalen automáticamente a un daño patrimonial ya determinado de manera definitiva.
El procedimiento de fiscalización contempla etapas posteriores para el seguimiento de las observaciones, la presentación y revisión de documentación y, en su caso, la determinación de responsabilidades y acciones que correspondan conforme a la legislación. El propio ORFIS mantiene mecanismos de seguimiento de las observaciones y acciones promovidas en ejercicios anteriores.
Además, el organismo señala que la fiscalización de la Cuenta Pública 2025 se realiza mediante distintas modalidades de auditoría, entre ellas financiera-presupuestal y técnica a la obra pública, conforme a las reglas aplicables al ejercicio.
Por ello, los $435.6 millones deben leerse en esta etapa como montos observados dentro del proceso de fiscalización y no como una suma que, por sí sola, implique que los 22 ayuntamientos deban reintegrarla.
La dimensión de las cifras abre ahora otra pregunta: ¿qué municipios podrán solventar sus observaciones y cuáles podrían avanzar hacia procedimientos de responsabilidad?


Galerías de fotos más recientes
PEMEX incumple a trabajadores
Personal de la CAEV rinde honores a Miguel Hidalgo
CONAGUA monta guardia de honor en el mes patrio
Funcionarios de la Contraloría estatal, en guardia de honor
Persiste falta de docentes
Empiezan a vigilar protestas de petroleros
Todos a vacunarse
CFE, en guardia de honor